
Accor s’est engagé à débourser environ 1,6 milliard d’euros pour acquérir les intérêts minoritaires visés par un nouvel accord avec les actionnaires d’Ennismore. Les achats sont prévus en trois tranches entre janvier 2027 et janvier 2028 : il ne s’agit donc pas d’une prise de contrôle déjà finalisée. L’opération indique toutefois avec précision où le groupe français situe la valeur dans l’hospitalité.
Ennismore ne représente qu’environ 5 % des chambres d’Accor, mais contribuerait, selon le groupe, à près de 20 % de son EBITDA récurrent et à environ 40 % de la croissance de son EBITDA sur les trois dernières années. Ces ratios fournis par l’entreprise transforment une opération capitalistique en signal sectoriel : l’hôtellerie lifestyle n’est plus seulement un assemblage de marques expressives, mais un moteur financier devenu significatif.
Un calendrier à 1,6 milliard, pas une acquisition déjà bouclée
L’accord annoncé le 17 novembre porte sur 44,3 % du capital entièrement dilué d’Ennismore. Accor doit en acquérir 25,4 % d’ici à la fin janvier 2027, puis 6,3 % en juillet 2027 et 12,6 % en janvier 2028. Ces trois chiffres totalisent bien les 44,3 % communiqués ; ils ne peuvent pas être additionnés mécaniquement à d’anciens pourcentages de détention calculés sur des bases de capital différentes. Accor indique que cette séquence doit l’amener à une détention intégrale.
Le prix total avoisine 1,6 milliard d’euros, sur la base d’une valeur des fonds propres d’Ennismore estimée à environ 3,7 milliards. Accor situe séparément l’opération autour de 18 fois l’EBITDA attendu en 2027. Valeur des fonds propres et multiple de valeur d’entreprise sont deux mesures distinctes ; aucune ne transforme des échéances futures en fait déjà accompli.
Le financement doit associer au moins 500 millions d’euros de cessions accélérées d’actifs non stratégiques, une facilité de crédit supplémentaire et la possibilité de régler une partie du prix en actions Accor. L’étalement répartit le financement et le transfert de propriété ; il maintient aussi un risque d’exécution, de financement et de marché pendant plus d’un an.
Cinq pour cent des chambres, un cinquième de l’EBITDA récurrent
La logique stratégique repose sur une contribution disproportionnée. Les près de 200 hôtels d’Ennismore dans 40 pays représentent environ 5 % du parc de chambres d’Accor, selon le groupe, mais près de 20 % de son EBITDA récurrent et 40 % de la croissance de son EBITDA sur les trois dernières années. Le pipeline de développement est présenté comme équivalant à près de 70 % du portefeuille hôtelier actuel.
Ces pourcentages proviennent d’Accor, même lorsqu’ils sont repris par des médias indépendants, et ne détaillent pas l’économie de chaque marque ou établissement. Ils révèlent néanmoins une forte concentration : une empreinte de chambres relativement limitée porte une part bien plus importante du résultat et de la croissance récente. Le prix ne rémunère donc pas seulement la sortie de minoritaires ; il sécurise le contrôle d’une plateforme qu’Accor juge centrale pour ses profits futurs.
Le produit dépasse la chambre
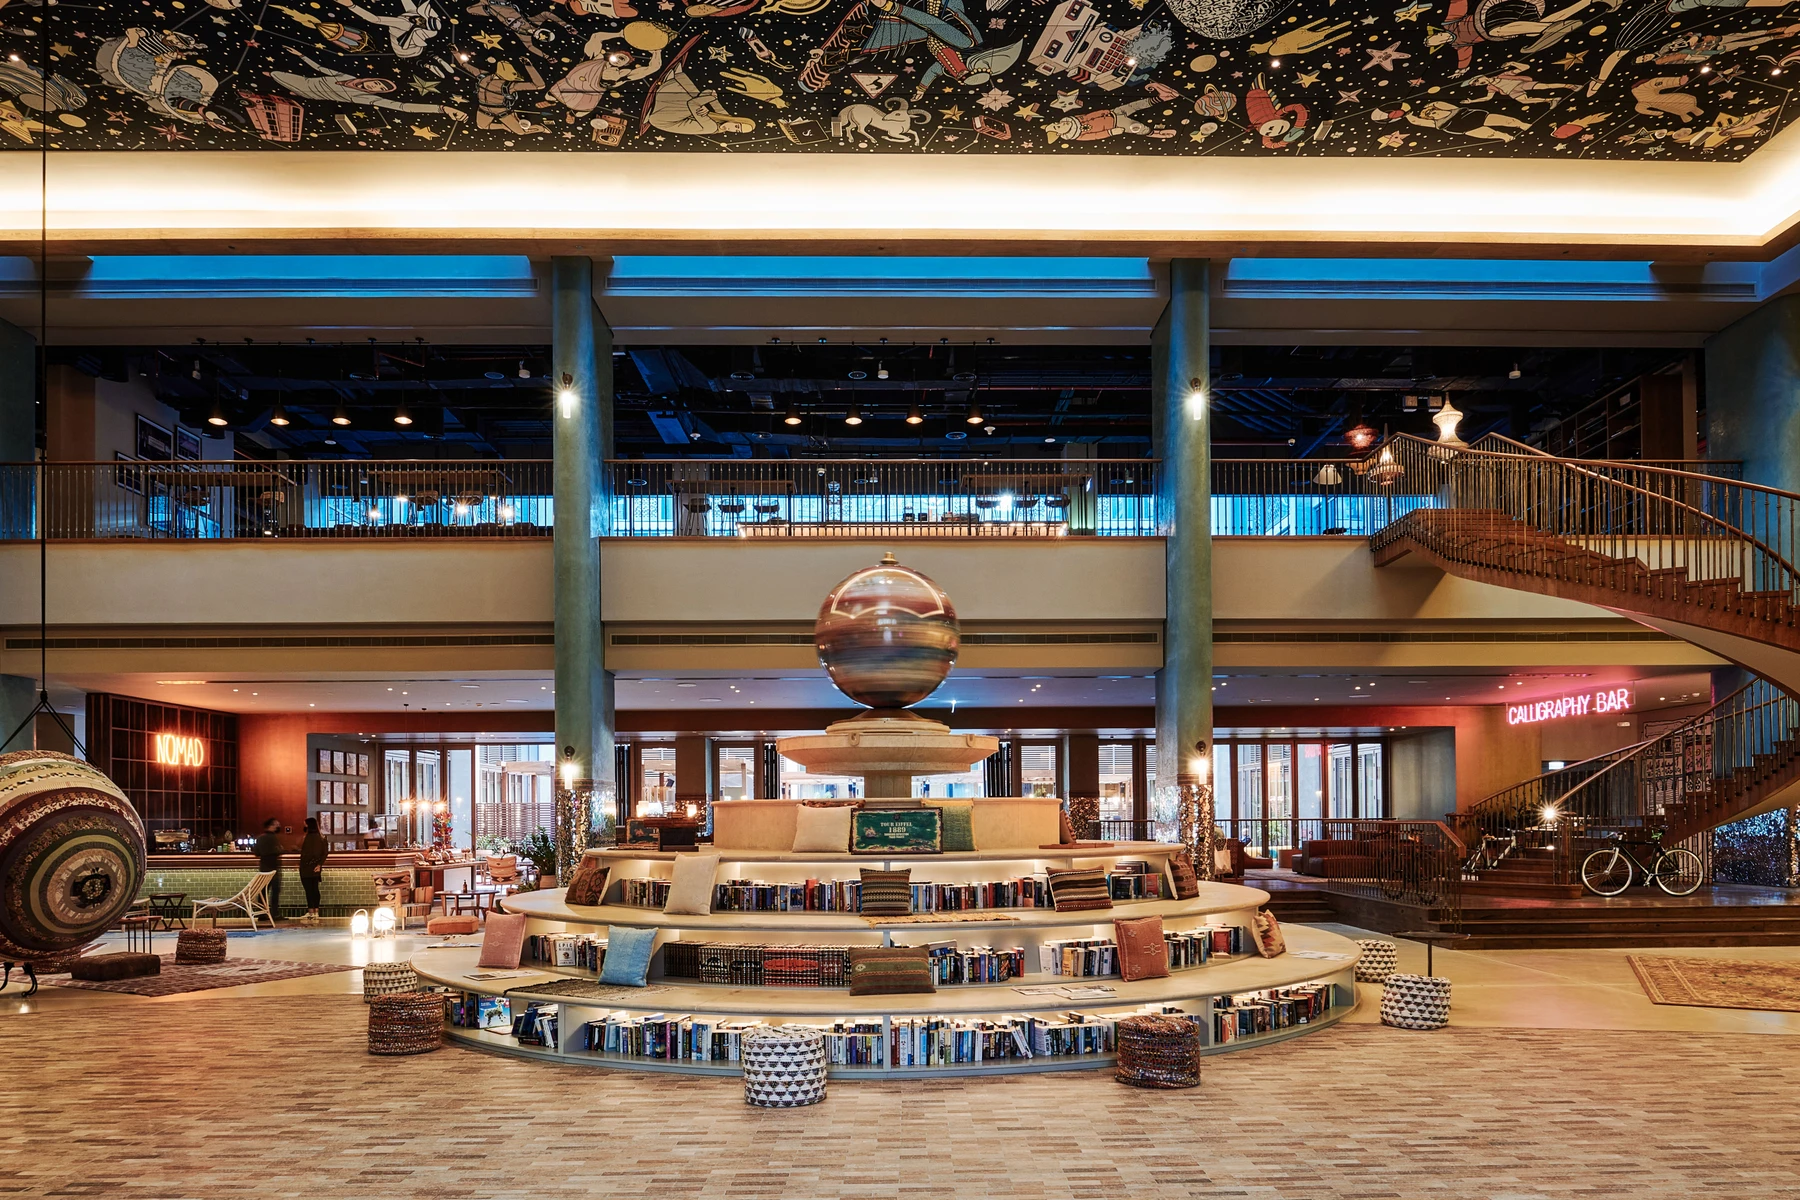
Ennismore associe à ses hôtels plus de 800 restaurants et bars. Ce chiffre compte parce que la proposition lifestyle repose autant sur la vie publique d’une adresse que sur ses chambres : un restaurant, un bar ou un lobby peut accueillir une clientèle locale, donner un rythme quotidien à la marque et rendre l’hôtel visible au-delà des nuitées. Il s’agit ici d’une analyse éditoriale tirée de la structure du portefeuille, et non de l’affirmation que chaque établissement dégage la même marge.
La plateforme propose donc aux propriétaires davantage qu’une enseigne. Elle réunit des marques différenciées, un savoir-faire opérationnel et des concepts de restauration adaptables sans rendre toutes les adresses identiques. Cette promesse reste à éprouver hôtel par hôtel. Accor ne publie pas la contribution individuelle de ces plus de 800 lieux : l’échelle ne doit pas être confondue avec une rentabilité uniformément démontrée.
L’autonomie sous un actionnaire unique
La relation a commencé sous forme de coentreprise. Lors de sa finalisation en 2021, Accor détenait 66,67 % du capital et le fondateur Sharan Pasricha 33,33 %, Ennismore étant présenté comme une entité autonome. L’accord de 2026 change la destination capitalistique, mais Accor assure que la culture, la structure de direction et l’autonomie opérationnelle seront préservées. Sharan Pasricha doit aussi rester membre du conseil. Ce sont des engagements pour la prochaine phase, pas encore des résultats vérifiables.
Cette tension est au cœur de l’opération. Une détention intégrale peut simplifier l’allocation du capital, le développement et la gouvernance, tandis que les marques lifestyle dépendent de voix distinctes et d’une crédibilité locale. Si chaque concept se rapproche trop visiblement du groupe parent, la différence même qu’Accor achète peut s’affaiblir. Si l’autonomie devient un slogan privé de liberté opérationnelle, la logique capitalistique aura résolu un problème pour en créer un autre.
Ce que la valorisation doit encore démontrer
Un multiple proche de 18 fois l’EBITDA attendu en 2027 fixe un niveau d’exigence élevé. Accor prévoit qu’Ennismore maintiendra une croissance à deux chiffres de son EBITDA, mais il s’agit d’une projection du groupe, non d’un résultat acquis. Le pipeline doit se convertir en ouvertures, les hôtels existants préserver leur contribution et le financement être exécuté sans effacer l’avantage stratégique recherché.
Accor maintient également ouvertes les possibilités de futurs partenaires stratégiques ou d’une cotation. Aucune de ces options n’est décidée ni programmée. Les indicateurs utiles sont plus immédiats : la réalisation de chaque tranche au calendrier prévu, la survie de l’autonomie promise sous une détention plus serrée, et la capacité des restaurants, bars et espaces publics à créer de la pertinence plutôt qu’à simplement multiplier les points de vente.
Les voyageurs ne verront probablement pas de changement instantané à la suite d’une opération qui s’étend jusqu’en janvier 2028. Sa portée est déjà lisible dans les chiffres : Accor engage un capital important dans la partie de son portefeuille où marque, restauration et clientèle locale sont censées fonctionner comme un même système. L’accord rend le lifestyle financièrement central ; les deux prochaines années devront montrer que le contrôle peut le renforcer sans standardiser ce qui en faisait la valeur.